Domain power-led.de kaufen?
Wir ziehen mit dem Projekt
power-led.de um.
Sind Sie am Kauf der Domain
power-led.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain power-led.de kaufen?
Wie unterscheidet sich die Besteuerung von natürlichen Personen von der Besteuerung von juristischen Personen?
Die Besteuerung von natürlichen Personen basiert auf dem Einkommen und Vermögen des Einzelnen, während die Besteuerung von juristischen Personen auf dem Gewinn des Unternehmens basiert. Natürliche Personen zahlen Einkommensteuer, während juristische Personen Körperschaftsteuer zahlen. Zudem gibt es für juristische Personen weitere Steuern wie die Gewerbesteuer und die Umsatzsteuer. **
Ist die Besteuerung von Renten verfassungswidrig?
Ist die Besteuerung von Renten verfassungswidrig? Diese Frage ist umstritten und hängt von verschiedenen rechtlichen und politischen Überlegungen ab. Einige argumentieren, dass die Besteuerung von Renten eine unzulässige Doppelbesteuerung darstellt, da die Renten bereits während des Arbeitslebens besteuert wurden. Andere vertreten die Ansicht, dass Renten genauso besteuert werden sollten wie andere Einkommensquellen, um die Steuergerechtigkeit zu gewährleisten. Letztendlich liegt es an den Gerichten und Gesetzgebern, zu entscheiden, ob die Besteuerung von Renten mit der Verfassung vereinbar ist. **
Ähnliche Suchbegriffe für Besteuerung-von-Immobilieneinkünften-Ein
Top-Angebote
Produkte zum Begriff Besteuerung-von-Immobilieneinkünften-Ein:
-
Die Grundsätze der Gesetzmäßigkeit der Besteuerung und der Tatbestandsmäßigkeit der Besteuerung in rechtsvergleichender Sicht., Taschenbuch vonDie Grundsätze Der Gesetzmäßigkeit Der Besteuerung Und Der Tatbestandsmäßigkeit Der Besteuerung In Rechtsvergleichender Sicht., Taschenbuch Von Hartmut Hahn, Duncker & Humblot, 978-3-428-05615-6, Seitenanzahl: 26574,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haase, Florian: Besteuerung von Unternehmen IIBesteuerung von Unternehmen II , Steuerbilanz , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage 2025, Erscheinungsjahr: 20250402, Titel der Reihe: Müller C. F. Schwerpunkte##~Schwerpunktbereich##, Autoren: Haase, Florian~Nürnberg, Philip, Auflage: 25010, Auflage/Ausgabe: neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 480, Keyword: Gewinnermittlung; Grundstücksbewertung; Steuerbilanz; Unternehmensbesteuerung; Vermögensbewertung, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 28, Gewicht: 682, Produktform: Kartoniert,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ertragsteuern in der Insolvenz. Ein Überblick über die laufende Besteuerung in kritischen Zeiten, Taschenbuch von Tobias Werner, GRIN,Ertragsteuern In Der Insolvenz. Ein Überblick Über Die Laufende Besteuerung In Kritischen Zeiten, Taschenbuch Von Tobias Werner, Grin, 978-3-346-81012-0, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Influencer-Besteuerung, Fachbücher von Matthias Trinks, Michael HeineZum Werk Influencerinnen und Influencer entfalten eine immer grössere wirtschaftliche Bedeutung. Schätzungen zufolge erzielen in Deutschland inzwischen weit über 3 Millionen Menschen Einnahmen aus dem Erstellen von Inhalten für Social-Media-Plattformen. Daher ist es nicht überraschend, dass auch der Fiskus vermehrt ein Auge auf die wirtschaftliche Betätigung dieser Personengruppe wirft. Das vorliegende Werk stellt dar, welche steuerlichen Besonderheiten (bei der Beratung) von Influencerinnen und Influencern zu beachten sind. Bereits die Vorauflage wurde vom Markt sehr gut aufgenommen. "Das Handbuch ist eine echte Bereicherung für die steuerberatende Praxis und überall dort zu empfehlen, wo im Social-Media-Bereich gelegentlich oder umfassend beraten wird." (Prof. Dr. Joachim Eggers in DStR 2023, XVII zur 1. Auflage) Vorteile auf einen Blick - Schneller Zugang zu den steuerlichen Problemstellungen bei Influencer-Mandaten - Zahlreiche Beispiele liefern praxisnahe Hilfe bei der steuerlichen Betreuung von Influencerinnen und Influencern - Durch den Glossar-Aufbau schneller Zugriff auf die gesuchte steuerliche Fragestellung Zur Neuauflage Die Ausführungen der 1. Auflage werden umfassend aktualisiert und auf dem aktuellen Stand der Steuergesetzgebung und -rechtsprechung gebracht. Ausserdem werden auch umsatzsteuerliche Belange mit abgehandelt. Zielgruppe Für Beraterinnen und Berater, Studierende, aber auch für alle, die als Influencerin oder Influencer tätig sind oder planen, tätig zu werden.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was haltet ihr von progressiver Besteuerung?
Als KI habe ich keine persönliche Meinung, aber ich kann dir sagen, dass progressive Besteuerung eine Methode ist, bei der Menschen mit höherem Einkommen einen höheren Steuersatz zahlen als Menschen mit niedrigerem Einkommen. Befürworter argumentieren, dass dies zu einer gerechteren Verteilung des Steuerlasts führt und soziale Ungleichheiten verringert. Kritiker hingegen befürchten, dass dies zu einer Belastung für die Wirtschaft und zu einem Anreiz für Steuerhinterziehung führen könnte. **
-
Was haltet ihr von regressiver Besteuerung?
Als KI habe ich keine Meinung, aber regressiver Besteuerung wird oft kritisiert, da sie dazu führt, dass einkommensschwache Menschen einen höheren Anteil ihres Einkommens an Steuern zahlen müssen als einkommensstarke Menschen. Dies wird als unfair angesehen, da es die Ungleichheit in der Gesellschaft verstärken kann. **
-
Ist Besteuerung Kleinunternehmer?
Ist Besteuerung Kleinunternehmer? Die Besteuerung von Kleinunternehmern hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, dem Umsatz und dem Gewinn. Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, was ihre steuerliche Belastung verringern kann. Es ist wichtig, die steuerlichen Regelungen für Kleinunternehmer genau zu kennen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um steuerliche Vorteile optimal zu nutzen. Letztendlich ist die Besteuerung von Kleinunternehmern ein komplexes Thema, das individuell betrachtet werden sollte, um die bestmögliche steuerliche Situation zu erreichen. **
-
Ist Besteuerung 2020?
Ist Besteuerung 2020? Diese Frage kann nicht pauschal beantwortet werden, da die Besteuerung von verschiedenen Faktoren abhängt, wie z.B. Einkommenshöhe, Familienstand und Steuergesetzen. Im Jahr 2020 gab es einige Änderungen im Steuerrecht, die sich auf die Besteuerung auswirken könnten. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die genaue Steuersituation für das Jahr 2020 zu klären. Letztendlich hängt die Besteuerung davon ab, wie die individuellen steuerlichen Verhältnisse aussehen. **

Ist Besteuerung Vorsteuerabzug?
Nein, Besteuerung und Vorsteuerabzug sind zwei verschiedene Konzepte im Bereich der Umsatzsteuer. Bei der Besteuerung handelt es sich um die Erhebung von Steuern auf den Umsatz eines Unternehmens, während der Vorsteuerabzug die Möglichkeit für Unternehmen darstellt, bereits gezahlte Umsatzsteuer auf Einkäufe und Ausgaben von der zu zahlenden Umsatzsteuer abzuziehen. Der Vorsteuerabzug ermöglicht es Unternehmen, die Umsatzsteuer, die sie auf Einkäufe gezahlt haben, von der Umsatzsteuer, die sie auf ihre eigenen Umsätze zahlen müssen, abzuziehen. Somit verringert der Vorsteuerabzug die Steuerlast eines Unternehmens. **
Was ist ein defektes LED-Leuchtmittel?
Ein defektes LED-Leuchtmittel ist eine LED-Lampe, die nicht mehr funktioniert oder nicht mehr leuchtet. Dies kann verschiedene Ursachen haben, wie z.B. einen Defekt in der Elektronik, einen Ausfall der LED-Chips oder einen Fehler in der Stromversorgung. In den meisten Fällen muss das defekte Leuchtmittel ausgetauscht werden. **
Top-Angebote
Produkte zum Begriff Besteuerung-von-Immobilieneinkünften-Ein:
-
Besteuerung von Immobilieneinkünften. Ein Vergleich zwischen einer Investition im Privatvermögen und einer Investition über eine vermögensverwaltendeBesteuerung Von Immobilieneinkünften. Ein Vergleich Zwischen Einer Investition Im Privatvermögen Und Einer Investition Über Eine Vermögensverwaltende Gmbh, Taschenbuch Von Anonymous, Grin, 978-3-389-17475-3, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Besteuerung von international tätigen Luftfahrtunternehmen und Bordpersonal am Beispiel Irlands. Ein Vergleich mit Deutschland, Taschenbuch vonDie Besteuerung Von International Tätigen Luftfahrtunternehmen Und Bordpersonal Am Beispiel Irlands. Ein Vergleich Mit Deutschland, Taschenbuch Von Beate Fink, Grin, 978-3-346-55834-3, Seitenanzahl: 9249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Grundsätze der Gesetzmäßigkeit der Besteuerung und der Tatbestandsmäßigkeit der Besteuerung in rechtsvergleichender Sicht., Taschenbuch vonDie Grundsätze Der Gesetzmäßigkeit Der Besteuerung Und Der Tatbestandsmäßigkeit Der Besteuerung In Rechtsvergleichender Sicht., Taschenbuch Von Hartmut Hahn, Duncker & Humblot, 978-3-428-05615-6, Seitenanzahl: 26574,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haase, Florian: Besteuerung von Unternehmen IIBesteuerung von Unternehmen II , Steuerbilanz , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage 2025, Erscheinungsjahr: 20250402, Titel der Reihe: Müller C. F. Schwerpunkte##~Schwerpunktbereich##, Autoren: Haase, Florian~Nürnberg, Philip, Auflage: 25010, Auflage/Ausgabe: neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 480, Keyword: Gewinnermittlung; Grundstücksbewertung; Steuerbilanz; Unternehmensbesteuerung; Vermögensbewertung, Fachschema: Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 28, Gewicht: 682, Produktform: Kartoniert,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Besteuerung von natürlichen Personen von der Besteuerung von juristischen Personen?
Die Besteuerung von natürlichen Personen basiert auf dem Einkommen und Vermögen des Einzelnen, während die Besteuerung von juristischen Personen auf dem Gewinn des Unternehmens basiert. Natürliche Personen zahlen Einkommensteuer, während juristische Personen Körperschaftsteuer zahlen. Zudem gibt es für juristische Personen weitere Steuern wie die Gewerbesteuer und die Umsatzsteuer. **
-
Ist die Besteuerung von Renten verfassungswidrig?
Ist die Besteuerung von Renten verfassungswidrig? Diese Frage ist umstritten und hängt von verschiedenen rechtlichen und politischen Überlegungen ab. Einige argumentieren, dass die Besteuerung von Renten eine unzulässige Doppelbesteuerung darstellt, da die Renten bereits während des Arbeitslebens besteuert wurden. Andere vertreten die Ansicht, dass Renten genauso besteuert werden sollten wie andere Einkommensquellen, um die Steuergerechtigkeit zu gewährleisten. Letztendlich liegt es an den Gerichten und Gesetzgebern, zu entscheiden, ob die Besteuerung von Renten mit der Verfassung vereinbar ist. **
-
Was haltet ihr von progressiver Besteuerung?
Als KI habe ich keine persönliche Meinung, aber ich kann dir sagen, dass progressive Besteuerung eine Methode ist, bei der Menschen mit höherem Einkommen einen höheren Steuersatz zahlen als Menschen mit niedrigerem Einkommen. Befürworter argumentieren, dass dies zu einer gerechteren Verteilung des Steuerlasts führt und soziale Ungleichheiten verringert. Kritiker hingegen befürchten, dass dies zu einer Belastung für die Wirtschaft und zu einem Anreiz für Steuerhinterziehung führen könnte. **
-
Was haltet ihr von regressiver Besteuerung?
Als KI habe ich keine Meinung, aber regressiver Besteuerung wird oft kritisiert, da sie dazu führt, dass einkommensschwache Menschen einen höheren Anteil ihres Einkommens an Steuern zahlen müssen als einkommensstarke Menschen. Dies wird als unfair angesehen, da es die Ungleichheit in der Gesellschaft verstärken kann. **
Ähnliche Suchbegriffe für Besteuerung-von-Immobilieneinkünften-Ein
-
Ertragsteuern in der Insolvenz. Ein Überblick über die laufende Besteuerung in kritischen Zeiten, Taschenbuch von Tobias Werner, GRIN,Ertragsteuern In Der Insolvenz. Ein Überblick Über Die Laufende Besteuerung In Kritischen Zeiten, Taschenbuch Von Tobias Werner, Grin, 978-3-346-81012-0, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Influencer-Besteuerung, Fachbücher von Matthias Trinks, Michael HeineZum Werk Influencerinnen und Influencer entfalten eine immer grössere wirtschaftliche Bedeutung. Schätzungen zufolge erzielen in Deutschland inzwischen weit über 3 Millionen Menschen Einnahmen aus dem Erstellen von Inhalten für Social-Media-Plattformen. Daher ist es nicht überraschend, dass auch der Fiskus vermehrt ein Auge auf die wirtschaftliche Betätigung dieser Personengruppe wirft. Das vorliegende Werk stellt dar, welche steuerlichen Besonderheiten (bei der Beratung) von Influencerinnen und Influencern zu beachten sind. Bereits die Vorauflage wurde vom Markt sehr gut aufgenommen. "Das Handbuch ist eine echte Bereicherung für die steuerberatende Praxis und überall dort zu empfehlen, wo im Social-Media-Bereich gelegentlich oder umfassend beraten wird." (Prof. Dr. Joachim Eggers in DStR 2023, XVII zur 1. Auflage) Vorteile auf einen Blick - Schneller Zugang zu den steuerlichen Problemstellungen bei Influencer-Mandaten - Zahlreiche Beispiele liefern praxisnahe Hilfe bei der steuerlichen Betreuung von Influencerinnen und Influencern - Durch den Glossar-Aufbau schneller Zugriff auf die gesuchte steuerliche Fragestellung Zur Neuauflage Die Ausführungen der 1. Auflage werden umfassend aktualisiert und auf dem aktuellen Stand der Steuergesetzgebung und -rechtsprechung gebracht. Ausserdem werden auch umsatzsteuerliche Belange mit abgehandelt. Zielgruppe Für Beraterinnen und Berater, Studierende, aber auch für alle, die als Influencerin oder Influencer tätig sind oder planen, tätig zu werden.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besteuerung der digitalen Wirtschaft, Fachbücher von Jan WinterhalterDie Arbeit untersucht die steuerliche Erfassung der digitalen Wirtschaft anhand einer Fallanalyse dezentraler Betriebsstätten. Sie zeigt praxisnah auf, dass klassische Betriebsstättenmerkmale auch auf digitale Strukturen anwendbar sein können. Trotz vorhandener personeller Funktionen und physischer Elemente werden entsprechende Wertschöpfungsbeiträge zwar häufig nicht berücksichtigt. Besonders Home-Office- und Serverbetriebsstätten verdeutlichen jedoch, dass solche Beiträge erfasst werden können. Die Arbeit skizziert daher punktuellen Reformbedarf, ohne grundlegende Strukturänderungen des internationalen Steuerrechts zu verlangen.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
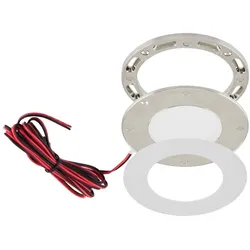
EVN Lichttechnik LED-Ein-/Anbauleuchte L120250102EVN Lichttechnik LED-Ein-/Anbauleuchte L120250102 Hersteller :EVN Lichttechnik Bezeichnung :LED-Ein-/Anbauleuchte 3000K IP20 ws Typ :L120250102 Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015 :nicht erforderlich Geeignet für Wandmontage :nein Geeignet für Pendelaufhängung :nein Geeignet für Deckenmontage :ja Geeignet für Einbaumontage :ja Geeignet für Anbaumontage :ja Geeignet für Lichtbandkonfiguration :nein Bildschirmarbeitsplatztauglich nach EN 12464-1 :nein Leuchtmittel :LED nicht austauschbar Mit Leuchtmittel :ja Werkstoff des Gehäuses :Kunststoff Gehäusefarbe :weiß Werkstoff der Abdeckung :Kunststoff opal Spannungsart :DC Nennspannung :12 V Betriebsgerät :LED-Betriebsgerät spannungsgesteuert Mit Betriebsgerät :nein Austauschbares Betriebsgerät :nein Dimmung 0-10 V :nein Dimmung 1-10 V :nein Dimmung DALI-2 :nein Dimmung DALI :nein Dimmung DMX :nein Dimmung DSI :nein Dimmung Potentiometer (geräteintegriert) :nein Dimmung LineSwitch :nein Dimmung herstellerspezifisch :nein Dimmung Netzspannungsmodulation :nein Dimmung Phasenabschnitt :nein Dimmung Phasenanschnitt :nein Dimmung programmierbar :nein Dimmung RF :nein Dimmung Sine Wave Reduction :nein Dimmung Touch and Dim :nein Dimmung Zigbee :nein Dimmung mit Push-button :nein Ohne Dimmfunktion :nein Lichtverteilung :symmetrisch Ausstrahlungswinkel :extrem breitstrahlend >80° Lichtaustritt :direkt Schutzart (IP) :IP20 Schutzklasse :III Leuchte mit begrenzter Oberflächentemperatur "D-Zeichen" :nein Geeignet für Notlicht :nein Notstromversorgung integriert :nein Mit Bewegungsmelder :nein Mit Lichtsensor :nein Abdeckung der Leuchte mit Wärmedämmmaterial möglich :nein Mit Luftschlitzen :nein Max. Systemleistung :2,5 W Leuchtenlichtausbeute :40 lm/W Bemessungslichtstrom nach IEC 62722-2-1 :100 lm Lichtfarbe :weiß Farbtemperatur :3000 K Farbwiedergabeindex CRI :80-89 Konstant-Lichtstrom-Regelung :nein Höhe/Tiefe :6 mm Außendurchmesser :75 mm Einbauhöhe/-tiefe :7 mm Einbaudurchmesser :57 mm Polzahl :2 Anschlussart :sonstige Farbtemperatur einstellbar :nein Ausstrahlungswinkel einstellbar :nein Bedienung über Bluetooth :nein Kompatibel mit Casambi :nein Kompatibel mit Apple HomeKit :nein Kompatibel mit Google Assistant :nein Kompatibel mit Amazon Alexa :nein IFTTT-Unterstützung verfügbar :nein EVN Lichttechnik LED-Ein-/Anbauleuchte L120250102: weitere Details Die Ein- und Anbauleuchte eignet sich auf Grund der flachen Bauform perfekt für den Möbelbau, kann aber natürlich auch als Deckenleuchte eingesetzt werden. Die zwei Schraublöcher zur Befestigung werden von der Metallabdeckung im Edelstahldesign verdeckt, welche wiederum magnetisch an der Leuchte befestigt wird. Für den Einsatz als Einbauleuchte kann der Aufbaurahmen, welcher ebenfalls magnetisch an der Rückseite befestigt ist, einfach abgenommen werden. An der Leuchte befindet sich eine 2m lange Anschlussleitung mit freien Aderenden. Geliefert wird: EVN Lichttechnik LED-Ein-/Anbauleuchte 3000K IP20 ws L120250102, Verpackungseinheit: 1 Stk., EAN: 403729302244631,05 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Ist Besteuerung Kleinunternehmer?
Ist Besteuerung Kleinunternehmer? Die Besteuerung von Kleinunternehmern hängt von verschiedenen Faktoren ab, wie z.B. der Rechtsform des Unternehmens, dem Umsatz und dem Gewinn. Kleinunternehmer können unter bestimmten Voraussetzungen von der Umsatzsteuer befreit sein, was ihre steuerliche Belastung verringern kann. Es ist wichtig, die steuerlichen Regelungen für Kleinunternehmer genau zu kennen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um steuerliche Vorteile optimal zu nutzen. Letztendlich ist die Besteuerung von Kleinunternehmern ein komplexes Thema, das individuell betrachtet werden sollte, um die bestmögliche steuerliche Situation zu erreichen. **
-
Ist Besteuerung 2020?
Ist Besteuerung 2020? Diese Frage kann nicht pauschal beantwortet werden, da die Besteuerung von verschiedenen Faktoren abhängt, wie z.B. Einkommenshöhe, Familienstand und Steuergesetzen. Im Jahr 2020 gab es einige Änderungen im Steuerrecht, die sich auf die Besteuerung auswirken könnten. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die genaue Steuersituation für das Jahr 2020 zu klären. Letztendlich hängt die Besteuerung davon ab, wie die individuellen steuerlichen Verhältnisse aussehen. **
-
Ist Besteuerung Vorsteuerabzug?
Nein, Besteuerung und Vorsteuerabzug sind zwei verschiedene Konzepte im Bereich der Umsatzsteuer. Bei der Besteuerung handelt es sich um die Erhebung von Steuern auf den Umsatz eines Unternehmens, während der Vorsteuerabzug die Möglichkeit für Unternehmen darstellt, bereits gezahlte Umsatzsteuer auf Einkäufe und Ausgaben von der zu zahlenden Umsatzsteuer abzuziehen. Der Vorsteuerabzug ermöglicht es Unternehmen, die Umsatzsteuer, die sie auf Einkäufe gezahlt haben, von der Umsatzsteuer, die sie auf ihre eigenen Umsätze zahlen müssen, abzuziehen. Somit verringert der Vorsteuerabzug die Steuerlast eines Unternehmens. **
-
Was ist ein defektes LED-Leuchtmittel?
Ein defektes LED-Leuchtmittel ist eine LED-Lampe, die nicht mehr funktioniert oder nicht mehr leuchtet. Dies kann verschiedene Ursachen haben, wie z.B. einen Defekt in der Elektronik, einen Ausfall der LED-Chips oder einen Fehler in der Stromversorgung. In den meisten Fällen muss das defekte Leuchtmittel ausgetauscht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.